Le but est clair : t’aider à comprendre comment maximiser la rentabilité de ton investissement, en particulier dans l’immobilier de courte durée. En 2026, le paysage est marqué par une concurrence accrue, des exigences fiscales plus précises et des attentes croissantes des voyageurs. Ce contexte exige une approche structurée, des analyses basées sur des chiffres plutôt que sur des préjugés, et des stratégies qui s’adaptent à ton profil, ton budget et ton temps disponible. L’objectif n’est pas de promettre des gains magiques, mais de te donner des conseils et des méthodes éprouvées pour optimiser chaque euro investi, tout en restant prudent et réaliste sur les risques et les coûts associés.
Pour appréhender la rentabilité, il faut d’abord distinguer ce qui peut influencer le rendement réel : le choix du type de location (courte durée, meublée ou non), la localisation, la gestion des périodes vacantes, les coûts de financement et d’assurance, les charges liées à l’entretien et les opportunités fiscales. Le véritable enjeu, c’est d’arriver à un équilibre entre rendement brut et rendement net après impôt, en évitant les pièges courants comme les vacances locatives prolongées ou les travaux qui ne génèrent pas un retour suffisant. Dit autrement, maximiser la rentabilité demande une vision à la fois comptable et opérationnelle, associant rigueur des chiffres et capacité à améliorer l’expérience des locataires.
En bref : les meilleures décisions se prennent sur des données solides, pas sur des coups de chance. En 2026, les stratégies efficaces reposent sur une planification rigoureuse, une optimisation fiscale adaptée, une gestion active des loyers et des charges, et l’utilisation judicieuse d’outils et d’assurances adaptés. 💡 Les profits naissent souvent de petites améliorations répétées et d’un suivi régulier des performances. 💰 L’investissement prospère quand il est soutenu par une gestion proactive et un amortissement des coûts sur le long terme. 🕵️♂️
Maximiser la rentabilité de votre investissement immobilier de courte durée : cadre, réalité et premières étapes
Cette section pose le cadre opérationnel et donne les premières actions à mener pour mettre en place une stratégie robuste. L’objectif est de traduire les idées en actes concrets et mesurables. Le point de départ est une compréhension claire des paramètres qui influencent le rendement et la mise en place d’un plan d’action adaptable, capable de supporter les variations du marché. Pour commencer, il faut cadrer l’analyse autour de trois axes : le chiffre, le contrat et l’expérience client. Le chiffre concerne les revenus et les coûts : loyers perçus, frais de gestion, charges d’exploitation, travaux et amortissements. Le contrat concerne les obligations légales et fiscales, les durées de location, les conditions d’annulation et les assurances. L’expérience client porte sur l’accueil, la propreté, le confort et la lisibilité des règles pour éviter les impayés et les retours négatifs qui dégradent la rentabilité sur le moyen et long terme.
Dans le cadre de la location courte durée, l’approche quantitative est incontournable. Il faut estimer le rendement potentiel sur des bases réalistes et tester des scénarios. Par exemple, un calcul rapide du rendement net prend en compte le loyer moyen, les périodes occupées, les charges mensuelles et les coûts annuels des travaux. L’objectif est d’atteindre un équilibre où les coûts ne dépassent pas un seuil critique et où le loyer ajusté reflète la demande locale. En 2026, les marchés affichent des loyers moyens différents selon les villes et les périodes saisonnières; c’est pourquoi il faut s’appuyer sur des données locales et actualisées plutôt que sur des perceptions. Pour t’aider, il existe des outils et des ressources dédiées qui comparent les performances et proposent des scénarios pour optimiser le rendement. Lire des analyses externes peut aussi éviter de répéter des erreurs communes et accélérer le processus de prise de décision. Des astuces pour rendre l’investissement rentable et Les clés de l’optimisation de portefeuille te donnent des repères pour aborder l’optimisation globale de ton patrimoine et des placements associées.
Dans la pratique, voici quelques axes détaillés pour démarrer rapidement et poser les bases d’un projet rentable. D’abord, confronte les chiffres locaux à tes objectifs et à ton budget. Ensuite, assure-toi que les frais d’acquisition, les frais de financement et les charges opérationnelles ne consomment pas une part excessive du loyer prévisionnel. Enfin, planifie des contrôles réguliers : réévalue le loyer, ajuste les prestations offertes, et révise les assurances et les conditions de location selon l’évolution du marché. Pour éviter les erreurs fréquentes, il est utile de regarder des cas concrets et des retours d’expériences. Par exemple, certaines zones ont une demande saisonnière forte mais nécessitent des équipements spécifiques pour rester compétitives. D’autres contextes permettent d’optimiser le rendement en câblant le bien pour des locations courtes et des périodes plus longues. Dans tous les cas, l’objectif est d’aligner la rentabilité attendue avec les réalités opérationnelles et fiscales, sans prendre de risques inutiles.
Pour aller plus loin, explore les ressources suivantes qui apportent des cadres méthodologiques et des exemples concrets :
épargne et stratégies éprouvées pour maximiser l’investissement,
guides de stratégie d’investissement,
et la gestion efficace du portefeuille.
Évaluer les localisations et les profils de clientèle 🧭
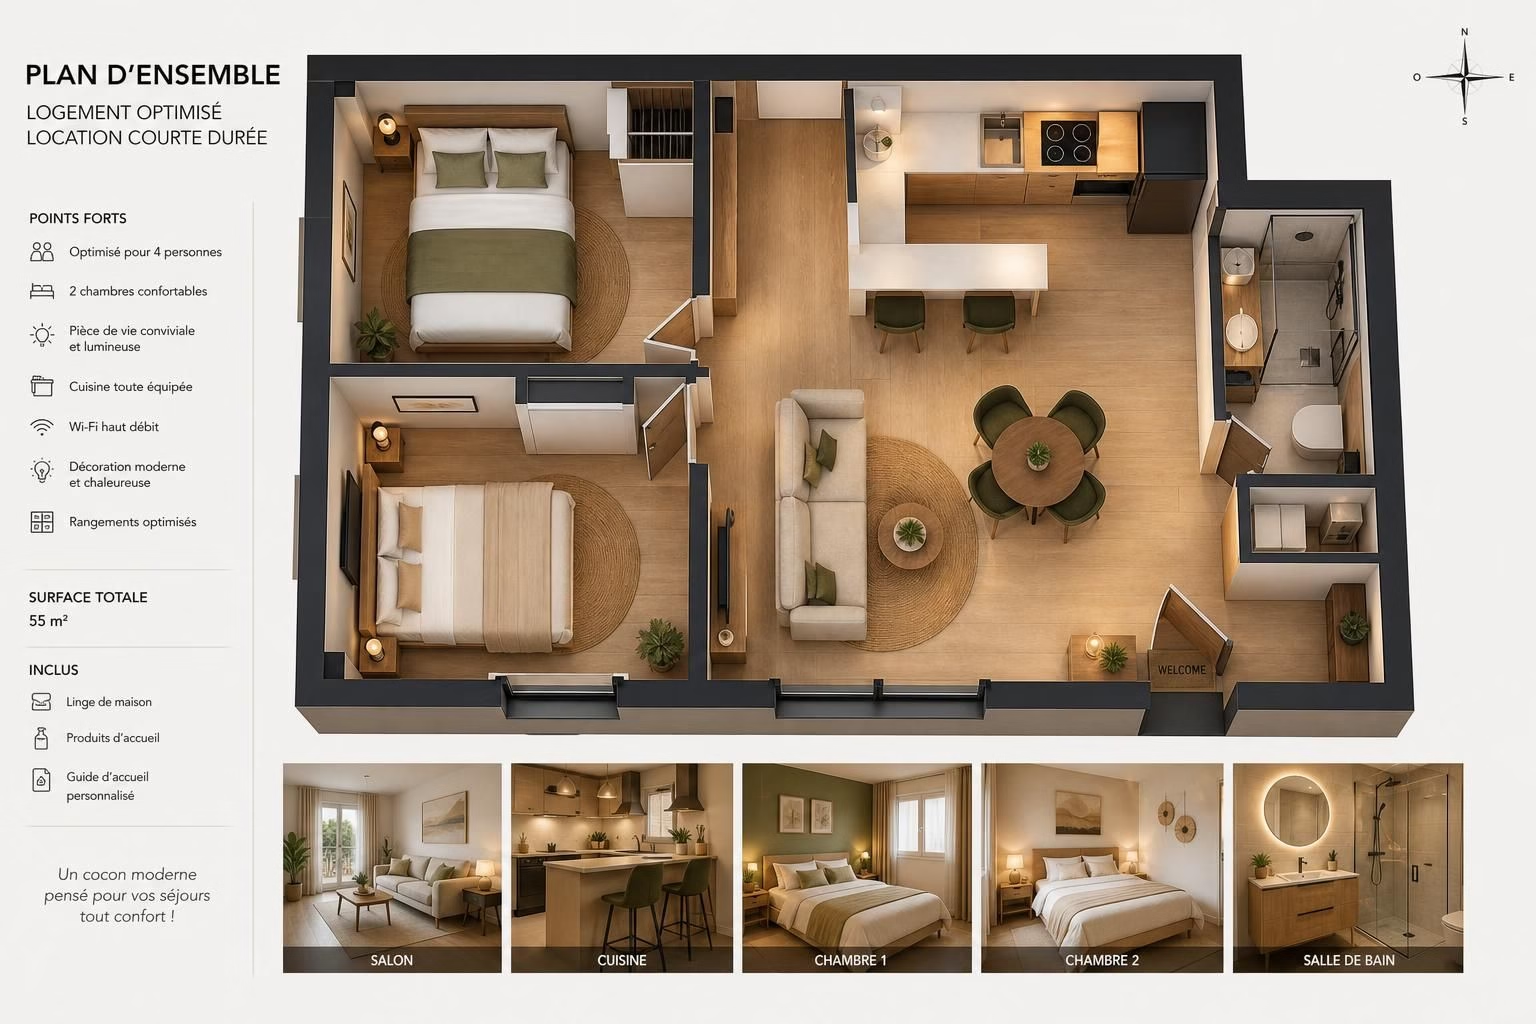
Le premier levier, c’est la localisation et l’adaptation du produit à la demande locale. Une zone touristique ou une grande ville avec une forte demande étudiante peut offrir des rendements élevés, mais elle exige aussi une offre adaptée et un niveau de service irréprochable. Dans les villes où la demande est plus fluide, le focus peut être mis sur le rapport qualité-prix et sur une flexibilité de tarification. Le problème, c’est que la rentabilité ne se joue pas uniquement sur le loyer affiché : il faut aussi penser à la rotation des locataires, à la durée moyenne des séjours et à la composition des ménages. Par exemple, la colocation peut augmenter le rendement lorsque le quartier est attractif pour les jeunes professionnels ou les étudiants, mais elle peut aussi introduire plus de gestion et d’exigences légales. Il faut donc adapter le modèle de location et les équipements en fonction du profil recherché. Ce point est important pour éviter les mauvaises surprises et les impayés. Dit autrement, la réussite dépend autant du choix du public que de l’exécution opérationnelle.
Pour approfondir, on peut s’appuyer sur des analyses sectorielles et des comparatifs régionaux. Ces sources aident à estimer les loyers réalistes et à calibrer les tarifs selon les périodes. L’objectif est d’établir une tarification dynamique qui maximise l’occupation tout en préservant la marge nette. En pratique, cela signifie aussi d’ajuster les prestations et le marketing en fonction des retours des clients et des notes laissées sur les plateformes. En 2026, certains opérateurs privilégient des tarifs flexibles et des forfaits tout compris qui séduisent les locataires et réduisent les vacances locatives. Une refonte du listing et une communication axée sur la valeur ajoutée peuvent faire la différence. Pour t’inspirer, consulte les ressources spécialisées et les guides qui abordent l’optimisation des portefeuilles et des loyers, comme les conseils d’optimisation de portefeuille et rentabilité de l’immobilier saisonnier.
Pour résumer, l’analyse initiale se fonde sur une combinaison de chiffres locaux solides et d’une bonne compréhension des attentes du public ciblé. L’objectif est d’établir une feuille de route qui se nourrit de données et d’expériences, et qui prévoit des marges de manœuvre pour s’ajuster rapidement en cas de changement de marché. C’est ainsi que l’on pose les fondations d’un investissement rentable et durable, sans spéculation excessive et avec une exigence de transparence sur les coûts et les résultats. 🔎💼
Optimiser la fiscalité et les régimes pour augmenter le rendement
La deuxième pierre angulaire pour augmenter la rentabilité est la gestion fiscale. En 2026, plusieurs options existent pour alléger la pression fiscale et transformer les revenus locatifs en flux plus prévisibles et plus avantageux. L’important est de choisir le régime le plus adapté à ta situation, sans tomber dans des erreurs courantes qui peuvent peser lourdement sur le rendement net. Le choix entre microfoncier et réel, par exemple, n’est pas anodin : le microfoncier offre une simplicité certaine, mais peut devenir désavantageux lorsque les charges et les travaux dépassent un certain seuil. À l’inverse, le réel permet de déduire un grand nombre de charges et peut générer du déficit foncier, ce qui peut booster la rentabilité après impôt.
Le microfoncier est séduisant pour sa simplicité. Il peut être rentable lorsque les charges restent inférieures à 30 % du loyer, mais l’effet plafonné peut rapidement limiter les gains lorsque les dépenses augmentent. En comparaison, la déclaration au réel peut être plus avantageuse lorsque des coûts importants se présentent – travaux, emprunt, acquisition, charges de gestion – et qu’un déficit foncier se crée. Dans ce cadre, l’optimisation passe par une stratégie horizontale et verticale : optimiser les coûts et optimiser l’assiette fiscale. L’objectif est de soutenir la rentabilité sans augmenter artificiellement les risques. Si l’on exploite ces mécanismes de manière maîtrisée, le rendement net peut être significativement meilleur, et la rentabilité globale peut grimper même lorsque les loyers stagnent légèrement.
Par ailleurs, la configuration LMNP (Loyer Meublé Non Professionnel) est souvent recommandée pour les locations meublées à courte durée car elle apporte un abattement de 50 % sur les recettes fiscales et une déduction des charges liées à l’acquisition et à l’exploitation. Cette option peut amplifier le rendement après impôt, surtout lorsque le bien est optimisé et bien géré. Cependant, elle n’est pas systématiquement adaptée à toutes les situations et demande une certaine rigueur administrative et comptable. Avant de choisir, vérifie les seuils et les implications en termes de statut, d’assurance et de traitement fiscal. Pour des analyses et des exemples concrets sur cette voie, tu peux consulter Optimiser son patrimoine et Maximiser la rentabilité des placements.
Par ailleurs, la gestion des contrats et des assurances peut influencer fortement ta rentabilité. Les startups, les compagnies et les banques proposent des offres qui permettent de regrouper l’assurance du prêt, l’assurance habitation non occupant et l’assurance loyer impayé. Regrouper ces éléments peut permettre des économies d’échelle et des cotisations plus avantageuses. Ce point est important : ne pas sous-estimer les coûts annexes, qui peuvent s’accumuler et réduire ton rendement net. Lisez attentivement les clauses, les plafonds et les exclusions pour éviter les mauvaises surprises et découvrir des marges potentielles d’amélioration. Pour approfondir, ces ressources fournissent des cadres d’analyse et des retours d’expérience : gestion efficace du portefeuille et portefeuille optimisé.
Réduire les vacances locatives et optimiser l’occupation 🔄
La vacance locative est l’ennemi numéro un de la rentabilité. En 2026, les propriétaires avisés mettent en place des mécanismes pour éviter les périodes où le logement est vide et où les revenus s’évaporent. Une approche efficace combine des stratégies de tarification dynamique, une visibilité optimale sur les plateformes et des incitations à prolonger les séjours. Proposer des retours réguliers et encourager les locataires partants à recommander le logement peut te fournir des retours précieux pour améliorer l’offre. Dans certains cas, l’utilisation de plateformes de location saisonnière peut compenser les périodes plus calmes et attirer des voyageurs qui recherchent des séjours courts mais réguliers. En parallèle, la mise en place de dispositifs comme le WiFi fiable, le mobilier fonctionnel et la décoration soignée peut rendre le bien plus attractif et justifier des loyers plus élevés. Ce point est important : l’expérience client est un facteur direct de la rotation et de la satisfaction, et elle influence la rentabilité par le bouche-à-oreille et les évaluations.
La relocalisation des revenus peut aussi passer par la diversification des sources d’occupation : courts séjours, locations de moyenne durée, et éventuellement des périodes de location longue durée lorsque la demande saisonnière baisse. Pour te guider dans l’optimisation des taux d’occupation et des loyers, consulte les ressources spécialisées qui comparent les stratégies et les résultats selon les marchés, comme rentabilité de l’immobilier saisonnier et investissement immobilier pour débutants pour des cas et des chiffres concrets.
Autre levier important : la location meublée à courte durée et le statut LMNP, qui peut permettre d’augmenter le rendement après impôt et d’atteindre des marges supérieures à 20 % dans certains marchés. En pratique, cela signifie d’offrir des prestations de qualité et des équipements qui améliorent le confort, tout en respectant les règles fiscales en vigueur. Dans les zones où les loyers plafonnent, l’optimisation de la structure du bail et des services permet de dépasser les limites imposées sans augmenter artificiellement les coûts. L’exemple typique est d’ajouter des services inclus (internet performant, ménage régulier, linge de maison de qualité) qui permettent de justifier un loyer plus élevé sans réduire la demande. Pour t’aider à évaluer rapidement la rentabilité, les ressources ci-dessous proposent des cadres et des outils pratiques : gestion de portefeuille et rentabilité et optimiser son patrimoine.
Pour résumer, réduire les vacances locatives et maximiser l’occupation passe par une combinaison de tarification dynamique, d’une offre adaptée à la clientèle, et d’une gestion proactive des services et des plateformes. Ce travail demande une veille régulière sur le marché et une adaptation rapide des pratiques pour rester compétitif, sans pour autant sacrifier la qualité ni la rentabilité.
Gestion financière et renégociation : prêts, assurances, rénovations et diversification
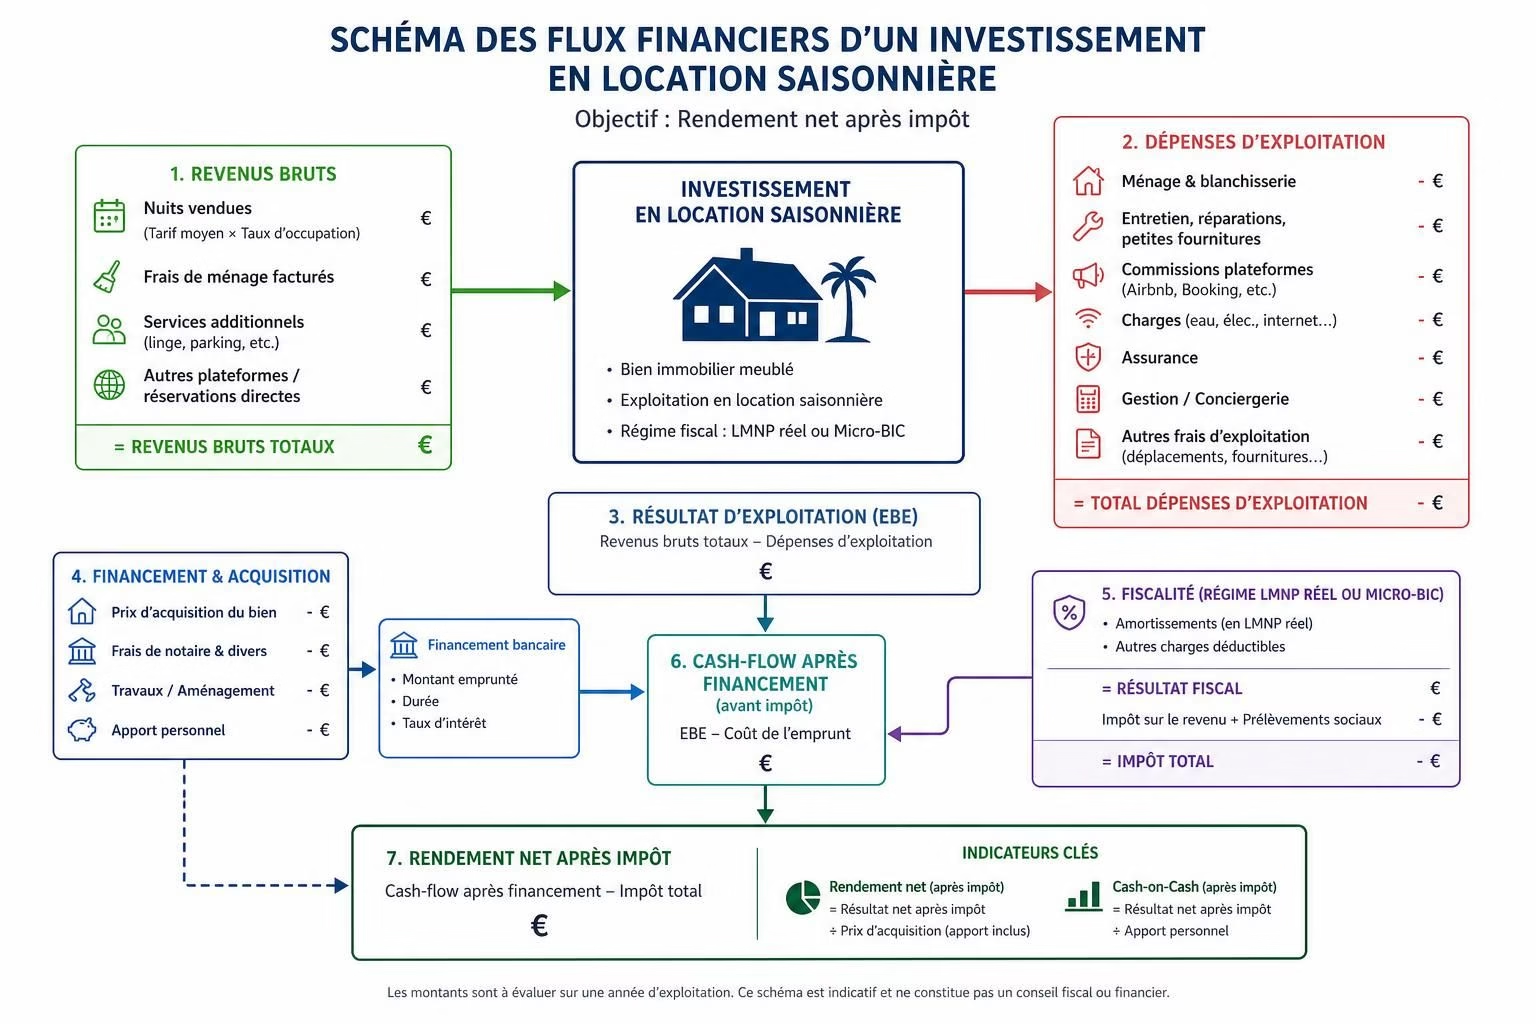
La gestion financière est le levier qui transforme un flux de revenus en une rentabilité durable. Dans ce domaine, deux habitudes fortes se distinguent : la renégociation des conditions de financement et l’optimisation des coûts d’assurance. Les taux d’emprunt évoluent, et il est judicieux d’analyser régulièrement les offres pour voir si une refonte du prêt peut abaisser les mensualités, réduire la durée et augmenter le flux net. Parfois, il suffit de replacer les garanties ou de regrouper les crédits pour obtenir des conditions plus favorables. L’objectif n’est pas d’emprunter au-delà de ce qui est nécessaire, mais d’optimiser la structure financière pour préserver la rentabilité tout en maintenant une charge équilibrée. L’assurance du prêt, l’assurance habitation non occupant et l’assurance loyer impayé jouent un rôle crucial dans la protection des revenus et dans la stabilité du rendement net. Une comparaison des offres et une renégociation régulière peuvent générer des économies significatives sur le long terme. Ce point est important : ne pas sous-estimer la valeur de la sécurité financière et des garanties en cas d’imprévus.
Ensuite, les travaux de rénovation jouent un rôle double: réduire les coûts de maintenance future et augmenter l’attractivité du bien, ce qui peut soutenir des loyers plus élevés et limiter les vacances. L’investissement dans des travaux de rénovation peut être déduit du revenu ou amorti de manière à optimiser le déficit foncier. Pour éviter les écueils, il faut planifier les rénovations en fonction des retours clients et du coût réel des améliorations; investir dans des éléments qui apportent une valeur durable et un retour sur investissement mesurable est la meilleure approche. L’objectif est d’obtenir un équilibre entre coût initial et valeur ajoutée durable sur le loyer et l’occupation. Dans ce cadre, la diversification des revenus peut aussi être envisagée : location meublée, location de parking, services additionnels, etc. Tous ces éléments doivent être assumés avec une estimation précise de la rentabilité attendue. Pour t’aider, lit les ressources suivantes sur l’optimisation et la gestion financière : chroniques de gestion d’investissements et maximiser la rentabilite des placements.
Enfin, pour améliorer la rentabilité, l’introduction de nouveaux services ou de nouvelles sources de revenus peut être envisagée. Par exemple, l’ajout d’un parking indépendant peut augmenter le rendement locatif, notamment lorsque les plafonds de loyer ne s’appliquent pas au parking ou lorsque le bail est séparé du logement. Dans certains cadres, cela peut retoucher le plafond du loyer et améliorer l’accessibilité financière tout en renforçant l’offre globale. Cette approche nécessite toutefois une étude préalable et une cohérence avec les règles locales d’urbanisme et de location.
Pour ceux qui veulent aller plus loin, le recours à des ressources spécialisées peut aider à structurer le raisonnement et à éviter les erreurs. Gestion efficace du portefeuille et rendements à long terme proposent des cadres et des exemples concrets pour comprendre les dynamiques financières et opérationnelles.
Pour visualiser rapidement les idées et les chiffres, un tableau synthétique ci-dessous peut t’aider à comparer les scénarios et à prioriser les actions. Ce tableau n’est pas une promesse de résultats, mais un outil pratique pour guider les décisions et suivre les performances au fil du temps. 💹
- Évaluer le coût total du financement et comparer les taux sur 5 à 10 ans.
- Calculer le rendement net après impôt en incluant les assurances et les charges.
- Estimer l’impact des rénovations sur le loyer et l’occupation.
- Prévoir des scénarios devacance et leur coût potentiel.
Calculez rapidement le rendement net après impôt et le ROI pour vos biens locatifs
Comparaison des alternatives et des risques ⚖️
Quand on décide d’investir dans l’immobilier locatif, il faut aussi comparer les alternatives et les risques. Le papier et la réalité terrain ne coïncident pas toujours. Les chiffres doivent être vérifiés et les hypothèses testées par des simulations et des scénarios plausibles. Les risques peuvent venir de la vacance, de l’évolution des taux d’emprunt, de l’évolution des lois fiscales et des coûts de réparation. Une évaluation réaliste des risques et des stratégies d’atténuation peut éviter les mauvaises surprises. Par exemple, l’ajout d’un service de location meublée ou le recours à des plateformes supplémentaires peut compenser les périodes de faible demande et limiter l’impact des variations saisonnières. Le succès passe par une gestion proactive et une veille constante sur les tendances et les paramètres fiscaux. Pour approfondir, consulte les ressources suivantes sur l’optimisation et la gestion de patrimoine : Optimiser son patrimoine et Les clés de l’optimisation de portefeuille.
Ce qu’il faut vérifier avant d’acheter et d’investir 🧭
Avant d’acheter un bien destiné à la location courte durée, plusieurs points sont à vérifier avec précision : l’emplacement, l’accès à Internet, le niveau de confort, la sécurité, le coût total de possession et les éventuels plafonds ou règles spécifiques à la zone. Vérifie aussi les coûts annexes : frais de notaire, travaux, frais de gestion, et les coûts d’assurance. Une fois l’achat réalisé, assure-toi d’avoir un plan de rénovation et d’un budget de maintenance pour éviter les dépenses évitables. Le rendement ne dépend pas uniquement du prix d’achat, mais aussi de la manière dont le bien est géré et rénové pour répondre à la demande. En pratique, une bonne préparation et un suivi régulier permettent d’optimiser les résultats et de réduire les risques. Pour élargir ta culture et obtenir des conseils concrets, lis les ressources ci-dessous et les guides de référence sur l’investissement durable et rentable : Investissement immobilier pour débutants et réussir l’investissement EHPAD.
À retenir, la rentabilité se renforce lorsque chaque poste est analysé et optimisé. Le plan d’action doit être clair, les coûts maîtrisés et la proposition de valeur pour le locataire suffisamment attractive pour favoriser l’occupation et les retours positifs. 💡🏦
Outils, chiffres et cas pratiques: tableaux, données et exemples
La rigueur s’exprime aussi dans l’utilisation d’outils et de cas concrets. Dans cette section, tu trouveras un tableau récapitulatif et quelques exemples qui illustrent les revenus, les coûts et les rendements possibles selon différents profils d’investissement et niveaux d’effort. Les chiffres ci-dessous ne remplacent pas une étude personnalisée, mais ils donnent un cadre utile pour comparer, prioriser les actions et nourrir la réflexion. Les éléments clés à watcher restent : le rendement brut, les coûts totaux, le rendement net et le rendement après impôt.
| Stratégie | Indicateurs clés | Avantages | Inconvénients | Rentabilité estimée |
|---|---|---|---|---|
| Location courte durée meublée (LMNP) | Rendement net après impôt, taux d’occupation | Rendement élevé, déficit foncier possible | Gestion et respect des règles fiscales | -💶- 7% à 12% net après impôt selon la localisation |
| Colocation dans zone étudiante | Taux d’occupation, loyer par pièce | Meilleure occupation, loyers consolidés | Gestion multi-locataires, usure | 5% à 15% net selon l’emplacement |
| Investissement en parking locatif | Revenus annexes, charges | Rentabilité stable, diversification | Réglementation et gestion du bail séparé | 3% à 8% net |
Ce tableau illustre des horizons possibles et des compromis typiques. Utilise-le comme repère pour structurer tes scénarios et prioriser les actions. Pour les chiffres actualisés et les analyses de marché, les ressources citées plus tôt offrent des cadres et des exemples issus de 2026, et peuvent t’aider à adapter les hypothèses à ta région et à ton niveau d’effort.
Pour ceux qui recherchent une approche concrète et rapide, voici un récapitulatif pratique des points à actionner dans l’ordre chronologique :
– Vérifier l’emplacement et l’accessibilité du logement.
– Analyser les chiffres locaux et projeter les revenus et les coûts sur 12 mois.
– Choisir le régime fiscal le plus favorable et évaluer le potentiel de déficit foncier.
– Optimiser l’occupation et l’expérience locataire (équipements, services, flexibilité).
– Renégocier les prêts et les assurances pour réduire les coûts fixes.
– Planifier les rénovations qui augmentent durablement la valeur et les loyers.
– Diversifier les revenus (parking, services, location saisonnière, etc.).
En complément, pour des cas concrets et des conseils opérationnels, consulte les ressources suivantes : élaboration d’une stratégie d’investissement efficace et réussir l’investissement SCPI.
Quelles sont les premières étapes pour démarrer en location courte durée en 2026 ?
Démarre par une analyse de faisabilité chiffrée, choisis le régime fiscal le plus adapté, assure une gestion des loyers et des vacantes, puis planifie des rénovations qui apportent une valeur durable.
LMNP ou microfoncier : lequel choisir ?
LMNP peut offrir des avantages fiscaux importants lorsque le bien est bien équipé et bien géré. Le microfoncier est plus simple mais peut être moins rentable si les charges dépassent 30% du loyer.
Comment limiter les vacances locatives ?
Utilise une tarification dynamique, améliore l’expérience locataire et promeus le bien sur plusieurs plateformes tout en offrant des services attractifs.
Pour conclure, en 2026, la rentabilité dépend autant de la capacité à analyser les chiffres que d’une exécution rigoureuse. Les conseils et les stratégies présentés ici visent à t’aider à prendre des décisions éclairées, à évaluer les risques et à mettre en œuvre des actions concrètes qui augmentent réellement le rendement sans exposer le patrimoine à des risques excessifs.