Le marché immobilier peut sembler implacable en 2026, surtout pour les ménages qui ne disposent pas d’un revenu élevé. L’accession à prix maîtrisé se présente alors comme une porte d’entrée adaptée, avec des prix plafonnés et des aides associées. L’objectif est clair: offrir une option d’achat immobilier plus accessible sans sacrifier la qualité du logement ni la sécurité financière. Ce guide s’adresse à celles et ceux qui souhaitent comprendre ce dispositif, évaluer leur éligibilité et saisir les meilleures chances d’acheter dans des conditions maîtrisées. On va droit au but: quelles conditions, quels avantages, quelles limites et quelles démarches concrètes pour y parvenir ?
En bref, ce qu’il faut retenir pour 2026, c’est que l’accès au logement peut devenir plus réaliste grâce à des mécanismes de prix maîtrisés, mais que tout dépend du profil personnel (revenu, situation familiale, localisation) et des règles locales. Le chemin passe par une combinaison de plafonds de revenus, de conditions d’occupation, de logements neufs ou VEFA, et d’un ensemble d’aides financières complémentaires comme le prêt à taux zéro, des crédits immobiliers dédiés ou des subventions publiques. Le tout, sans promettre une solution universelle, mais en fournissant une option solide pour ceux qui correspondent au cadre.
Comprendre l’accession à un logement à prix maîtrisé : cadre et mécanismes en 2026
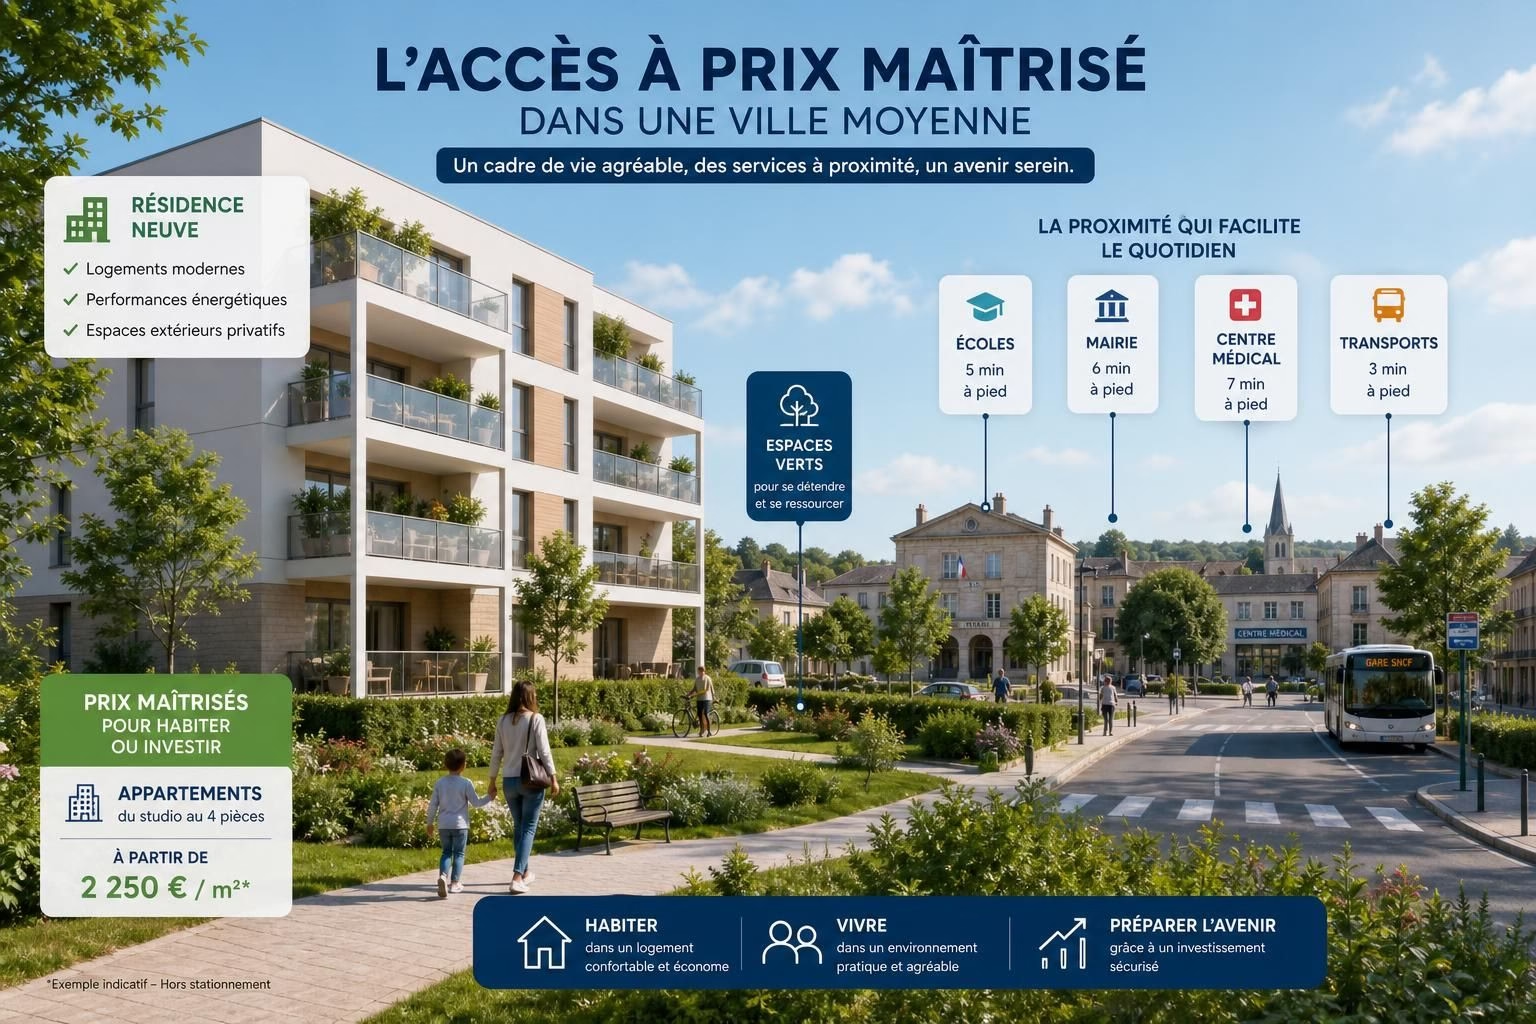
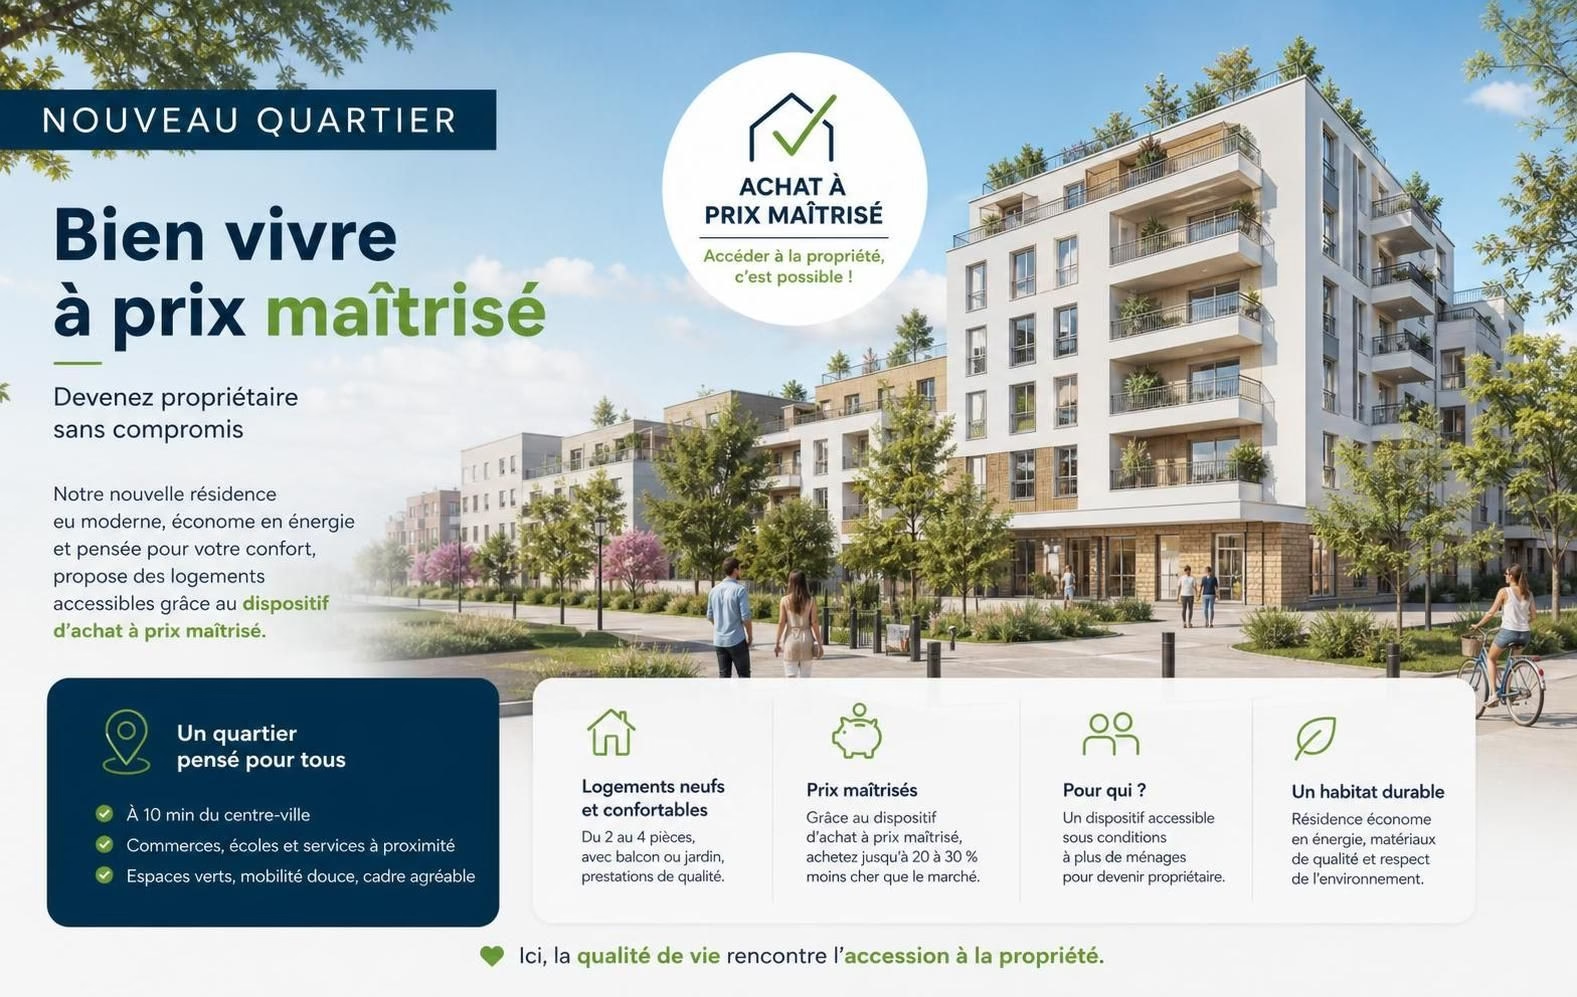
Le principe de l’accession à prix maîtrisé repose sur une collaboration étroite entre les collectivités et les promoteurs immobiliers pour proposer des logements à prix plafonné, généralement inférieur au prix du marché local. Dit autrement, il s’agit d’un dispositif d’accession à propriété qui cible surtout les ménages de revenus moyens et modestes, afin de faciliter l’achat sans sacrifier la durabilité et la sécurité financière. Tu verras que tout est pensé pour éviter que le coût de l’habitat n’emporte tout sur son passage. L’idée est simple mais efficace: réduire le prix d’achat tout en garantissant les standards de qualité, l’emprise d’un logement neuf ou VEFA, et le respect des conditions d’éligibilité propres à chaque territoire.
Concrètement, le logement proposé dans le cadre de ce dispositif est vendu à un prix inférieur au marché, mais avec un encadrement précis. Le plafond porte sur le prix de vente et sur les revenus annuels du foyer, afin d’éviter les abus et les fausses déclarations. Le mécanisme peut aussi s’accompagner d’un régime de garanties: par exemple une garantie de relogement en cas de difficultés, une option de rachat dans un cadre prédéfini et une assurance revente pour sécuriser l’investissement. Le lien entre l’offre et les aides publiques est clé: il est fréquent que ce dispositif soit cumulable avec d’autres aides à l’achat immobilier, comme le prêt à taux zéro (PTZ) ou des prêts d’accompagnement, sous réserve de l’éligibilité et des plafonds locaux.
Pour comprendre les implications locales, il faut se pencher sur les conditions générales. L’éligibilité privilégie les primo-accédants et les ménages dont les revenus se situent dans une fourchette définie par la commune ou la zone géographique. Le logement concerné peut être neuf ou en VEFA, et il est destiné à être occupé en tant que résidence principale. Ces éléments visent à éviter les achats purement spéculatifs et à soutenir la mixité sociale dans les quartiers qui en ont le plus besoin. Le système est donc autant un outil d’accès au logement qu’un levier de dynamisation urbaine.
Dans la pratique, tu dois aussi comprendre que les plafonds et les critères varient selon la localisation. Certaines villes affichent des écarts importants entre prix du marché et prix maîtrisé; d’autres appliquent des plafonds de revenus qui évoluent avec la composition du foyer et le statut civil. La vérification est indispensable: ce n’est pas parce que le dispositif existe qu’il te couvre à 100% de ton achat. L’adéquation dépend de ta situation exacte, de ta localisation et des conditions d’occupation imposées par la collectivité.
Conditions d’éligibilité et plafonds pour profiter de l’accession à prix maîtrisé
Pour savoir si tu es éligible, commence par évaluer deux axes principaux: le revenu et la localisation. Le revenu du foyer est un filtre essentiel: les plafonds dépendent du statut (célibataire, marié, avec ou sans enfants), de la composition familiale et du lieu de résidence. Le principe est simple en apparence: plus le foyer est nombreux, plus le plafond peut être élevé. Mais dans les faits, les règles varient selon les zones et les programmes locaux. Attention: une résidence principale est obligatoire une fois l’achat conclu. Le logement doit être occupé comme domicile principal, et il faut s’inscrire ou être locataire dans la ville concernée pour pouvoir viser un achat dans le même secteur. Ce cadre garantit la stabilité et l’utilisation sociale du dispositif.
Autre aspect clé: l’éligibilité porte aussi sur le type de logement. Les biens concernés sont généralement neufs ou en VEFA (Vente en l’État Futur d’Achèvement). Les plafonds et les conditions d’accès s’appliquent aussi bien à la localisation du logement qu’au statut de l’acheteur. L’objectif est d’éviter l’ouverture du dispositif à des profils qui ne remplissent pas les critères fondés sur le revenu ou le besoin réel. Dans ce cadre, des vérifications sont menées pour prévenir les abus et confirmer que le bénéficiaire correspond bien à la cible du programme.
Outre le revenu, la composition familiale joue un rôle déterminant. Un foyer marié peut atteindre un plafond différent d’un foyer célibataire; à cela s’ajoutent des facteurs comme l’âge et les éventuelles situations de famille (enfants à charge, personnes à charge). Ce mécanisme sensible demande d’analyser chaque cas avec précision afin d’établir si l’éligibilité reste compatible avec le logement visé. Pour bien comprendre, imagine une famille avec deux enfants qui cherche à s’installer dans une commune où les prix du marché dépassent largement le revenu moyen. Le dispositif peut offrir une option crédible, mais uniquement si les plafonds et les conditions locales le permettent.
Avant de se lancer, prépare-toi à démontrer ton droit à l’aide publique et à fournir les justificatifs demandés: avis d’imposition, attestations de revenus, situation familiale, et éventuels documents sur le statut de locataire dans la ville. En parallèle, vérifie les possibilités de cumul avec d’autres aides: PTZ, prêt action logement ou d’autres subventions, selon les accords locaux et nationaux en vigueur. Bien que les règles soient spécifiques à chaque territoire, elles coexistent généralement pour donner une trajectoire claire vers l’achat.
En résumé, l’éligibilité se joue sur plusieurs paramètres interdépendants. Le revenu, la localisation, la composition familiale et le type de logement sont les briques essentielles. Sans ces éléments réunis, l’accès peut rester théorique plutôt que réaliste. Pour t’aider dans l’étape de vérification, n’hésite pas à consulter les guides régionaux et les fiches d’éligibilité publiés par les autorités locales.
- Vérifie le plafond de revenus applicable à ta zone et à ta composition familiale 😊
- Assure-toi que le logement est bien neuf ou VEFA et qu’il est destiné à être ta résidence principale 🏡
- Prépare les documents justificatifs et renseigne-toi sur les aides complémentaires disponibles 💼
- Compare les options de financement: prêt à taux zéro, crédits spécialisés et subventions 💳
Pour approfondir, découvre les ressources dédiées et les guides détaillés sur les aides liées à ce dispositif : accès au guide Accession prix maîtrisé, et aides et financement du logement prix maîtrisé. Ces références permettent de comprendre les exigences et les démarches propres à chaque territoire.
Avantages, risques et cas d’usage: quand ce dispositif fait sens
L’accession à prix maîtrisé peut transformer le paysage du financement immobilier pour les familles qui disposent d’un revenu moyen mais qui peinent à suivre la hausse des prix du marché. Le principal avantage, c’est bien sûr la réduction du coût d’achat, qui se matérialise par un prix de vente plafonné et une économie potentielle par rapport au prix du marché. Dans les zones où le différentiel est marqué, l’impact peut être significatif: par exemple, dans une ville comme Toulouse, le coût au mètre carré peut franchir les 3 600 € sur le marché libre tandis que le logement protégé bénéficie d’un plafond plus bas, générant une économie de l’ordre de 20% sur le prix d’achat. Dit autrement, une différence qui peut faire la différence sur la capacité d’emprunt et la faisabilité du projet.
Mais attention: ce n’est pas une baguette magique. Les conditions d’éligibilité restent centrales et varient selon les territoires. Le dispositif ne s’adresse pas à tous les ménages et les plafonds évoluent en fonction du cadre local et de la composition du foyer. Le problème, c’est que certains prennent à tort ce dispositif pour obtenir un prix plus bas sans répondre aux critères requis. Il faut donc effectuer une vérification rigoureuse et éviter les oublis administratifs qui pourraient compromettre le dossier. L’avantage, c’est aussi une certaine sécurité: les mécanismes comme la garantie de relogement ou l’option de rachat sur 15 ans apportent une dimension de gestion du risque qui peut être rassurante dans les périodes instables.
Pour compléter ces points, l’offre peut être enrichie par des aides financières complémentaires, telles que le prêt à taux zéro, le prêt action logement ou d’autres subventions destinées à l’accession; ces aides se cumulent sous conditions et avec la documentation adaptée. La réalité terrain, c’est qu’il faut être prêt à coordonner plusieurs interlocuteurs (collectivité, banques, promoteurs) et à suivre les étapes de manière méthodique. Le cadre reste utile pour qui sait s’organiser et vérifier les critères d’éligibilité, les modalités du programme immobilier et les engagements liés à l’occupation du logement.
Points forts majeurs et limites à garder en tête :
- 💡 Points forts: coût d’achat réduit, combinaison possible avec d’autres aides, possibilité de sécuriser une résidence principale dans des zones tendues.
- ⚠️ Limites: vérifications d’éligibilité rigoureuses, plafonds variables selon les communes, crédits et subventions soumis à condition et à disponibilité.
- 🔎 Cas typiques: primo-accédants, familles avec besoins de stabilité, personnes souhaitant éviter l’effet « hausse continue » du marché privé.
Pour mieux comprendre les avantages et les limites, consulte aussi ces ressources complémentaires : guide Nexity sur l’accession à prix maîtrisé et Aide et conditions sur accession à prix maîtrisé.
Contenu pratique, démarches et contenu du dispositif: des étapes vers l’achat immobilier
Pour passer de l’intention à l’achat, il faut une démarche bien cadrée et des choix éclairés. La première étape consiste à diagnostiquer l’éligibilité et à identifier les logements éligibles dans ta commune. Ensuite, il convient de réunir les pièces nécessaires: justificatifs de revenus, avis d’imposition, documents relatifs à la situation familiale et des éléments attestant la localisation et le statut de locataire actuel le cas échéant. Une fois l’éligibilité validée, il faut comparer les offres et évaluer le coût total, en s’appuyant sur les prix maîtrisés et les économies potentielles par rapport au marché. L’étape suivante est la demande de financement: le montage peut inclure un crédit immobilier traditionnel, un PTZ ou d’autres prêts aidés, parfois complétés par des subventions locales. L’objectif est de structurer un financement qui tienne compte des mensualités, du coût total et des risques éventuels sur le long terme.
Concrètement, voici les actions à mettre en œuvre et les points à vérifier avant l’achat :
- 📋 Vérifier l’éligibilité avec les services de la commune et comprendre les plafonds applicables;
- 💼 Analyser le type de logement (neuf ou VEFA) et les conditions d’occupation en résidence principale;
- 💳 Étudier les options de financement, y compris les aides complémentaires (PTZ, prêts d’action logement et subventions);
- 🧾 Préparer le dossier et anticiper les délais administratifs et les conditions liées au dispositif;
- 🏗️ Vérifier la localisation, l’infrastructure et le potentiel de valorisation du logement dans l’optique de durabilité.
Pour approfondir, consulte des ressources détaillées et actualisées et n’hésite pas à explorer les pages dédiées à l’accès à prix maîtrisé. Par exemple, des guides dédiés expliquent les démarches et les conditions spécifiques à chaque territoire : guide pratique accession prix maîtrisés et portail officiel accession à prix maîtrisé.
Cas concrets et alternatives: quand le prix maîtrisé n’est pas adapté
Le prix maîtrisé n’est pas universel. Dans certaines zones, les plafonds restent élevés et le dispositif peut ne pas couvrir les besoins réels de toutes les familles. Dans d’autres cas, la localisation ou l’offre available peuvent faire pencher la balance en faveur d’une autre solution, comme l’achat immobilier classique avec un plan de financement adapté, le logement social, ou des dispositifs d’investissement locatif. L’objectif est de distinguer la théorie de la pratique et de comprendre que chaque profil peut être mieux servi par une solution différente, même s’un dispositif de prix maîtrisé peut sembler attractif.
Un autre angle à considérer est le couple coût/efficacité: même si le prix d’achat est inférieur, les coûts annexes (frais de notaire, garanties, assurances, coût de la vie locale) peuvent influencer la faisabilité et la durabilité du projet. Dans certains cas, le recours à d’autres aides publiques ou privées peut permettre d’obtenir un financement plus avantageux et plus sûr à moyen et long terme. Par ailleurs, l’offre immobilière évolue et les conditions d’éligibilité peuvent changer d’année en année. Rester informé est une condition essentielle pour ne pas manquer une opportunité viable.
Pour enrichir ta compréhension, voici une comparaison rapide des options à considérer lorsque le prix maîtrisé ne convient pas ou ne suffit pas seul:
| Option | Avantages | Inconvénients | Quand la privilégier |
|---|---|---|---|
| Prix marché + aides ciblées | Plus grandes options de localisation; flexibilité des picks | Coût d’achat plus élevé; dépend des aides disponibles | Localisation premium; revenus légèrement supérieurs |
| Logement social | Conditions attractives, droits à certaines aides | Éligibilité stricte; listes d’attente | Revenus modestes, besoin de priorité sociale |
| Investissement locatif | Potentiel de rendement, diversification du patrimoine | Risque et gestion locative | Pour ceux qui veulent combiner achat et épargne |
Enfin, pour élargir la perspective et découvrir les réalités pratiques du dispositif, regarde les retours et les explications proposées par les acteurs du secteur: Aides et prêts pour l’achat immobilier accessions à prix maîtrisé.
Pour compléter les éléments, un second vidéo peut t’aider à visualiser les mécanismes et les retours des bénéficiaires:
Le dispositif peut sembler complexe, mais avec une approche méthodique et des conseils adaptés, il devient un levier concret pour accéder à la propriété sans surpayer. L’important est de rester connecte avec les ressources locales et de vérifier les conditions d’éligibilité régulièrement, car les règles peuvent évoluer avec les politiques publiques et les dynamiques urbaines.
FAQ
Qu’est-ce que l’accession à prix maîtrisé ?
C’est un dispositif qui permet d’acheter un logement neuf à un prix plafonné, en ciblant les ménages au revenu moyen et en s’appuyant sur une coopération entre les collectivités et les promoteurs.
Qui peut prétendre à ce dispositif en 2026 ?
Les primo-accédants et les ménages répondant aux plafonds de revenus propres à chaque zone, avec l’obligation d’occuper le logement comme résidence principale.
Quelles pièces préparer et quelles démarches ?
Dresser un dossier complète: revenus, avis d’imposition, situation familiale, justificatifs de logement, et consulter les fiches locales sur les aides disponibles.
Peut-on cumuler avec d’autres aides ?
Oui, sous conditions; le PTZ, les prêts Action Logement et d’autres subventions peuvent être mobilisés selon les règles locales et les plafonds.
Repère les ressources utiles et les pages d’accompagnement pour aller plus loin, sans attendre: guide de Nexity sur l’accès à prix maîtrisé et action logement – accession à prix maîtrisé.
En résumé, l’accès à prix maîtrisé peut être une option sérieuse pour les ménages moyens, à condition d’être bien informé et bien préparé. Les avantages restent réels mais dépendants du respect des plafonds et des conditions locales. L’objectif demeure clair: faciliter l’achat sans compromettre la sécurité financière ni la qualité du logement.